全球视野, 下注中国
打开APP
 15:29
大行评级 | 大摩:国泰1月截客量持续改善,目标价10.7港元
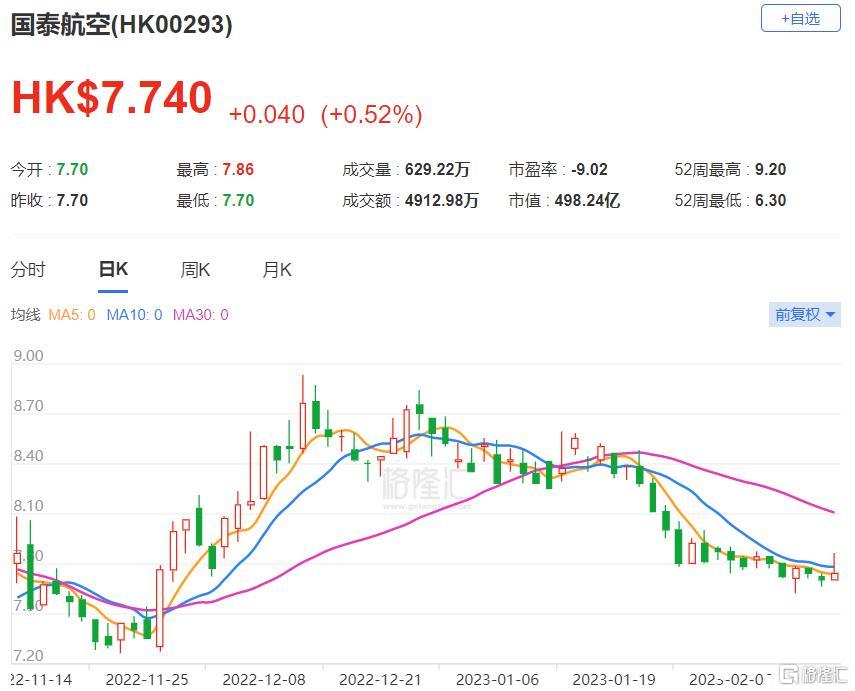
格隆汇2月16日丨大摩发研报指,对国泰航空(0293.HK)持建设性(constructive)的看法,预期持续的截客量复苏将是带动集团盈利增长的关键,评级“增持”,目标价10.7港元。报告指,国泰1月收入乘客千米数(RPK)回复到2019年38%水平,可售座位公里(ASK)按月增加18%至2019年的37%,客座率(PLF)按月提升3.5个百分点至86.8%。货运方面,由于受季节性影响,1月的货物收入吨千米数(FRTK)为疫前的63%,较去年12月回落约11%;运载率(CLF)为62.2%,较2019年增0.6个百分点。国泰预料往返内地,包括点对点直航及经香港转机的接驳航班需求会持续增长。该股现报7.74港元,总市值498亿港元。
相关股票
HK 国泰航空
2023-02-1638.5k
商务、渠道、广告合作/招聘立即咨询